

1.マイクロ法人とは
マイクロ法人とは、一般的に従業員を雇用せず、代表者が一人で事業を行う小規模な法人を指します。フリーランスや個人事業主が、節税や社会保険料の負担軽減などを目的として設立するケースもあり、株主と役員を一人で兼ねることもあります。
ただし、「マイクロ法人」という名称は法律上の正式な区分ではありません。一般的な法人と同様に、設立する際には会社設立のための登記手続きが必要です。
一人で事業を行っている場合でも、法人を設立すれば個人とは別の主体として扱われます。そのため、事業で使用する車についても、法人名義で所有するのか個人名義で所有するのかによって、費用の扱いや管理方法が変わります。
2.一人社長は法人名義と個人名義のどちらがお得?
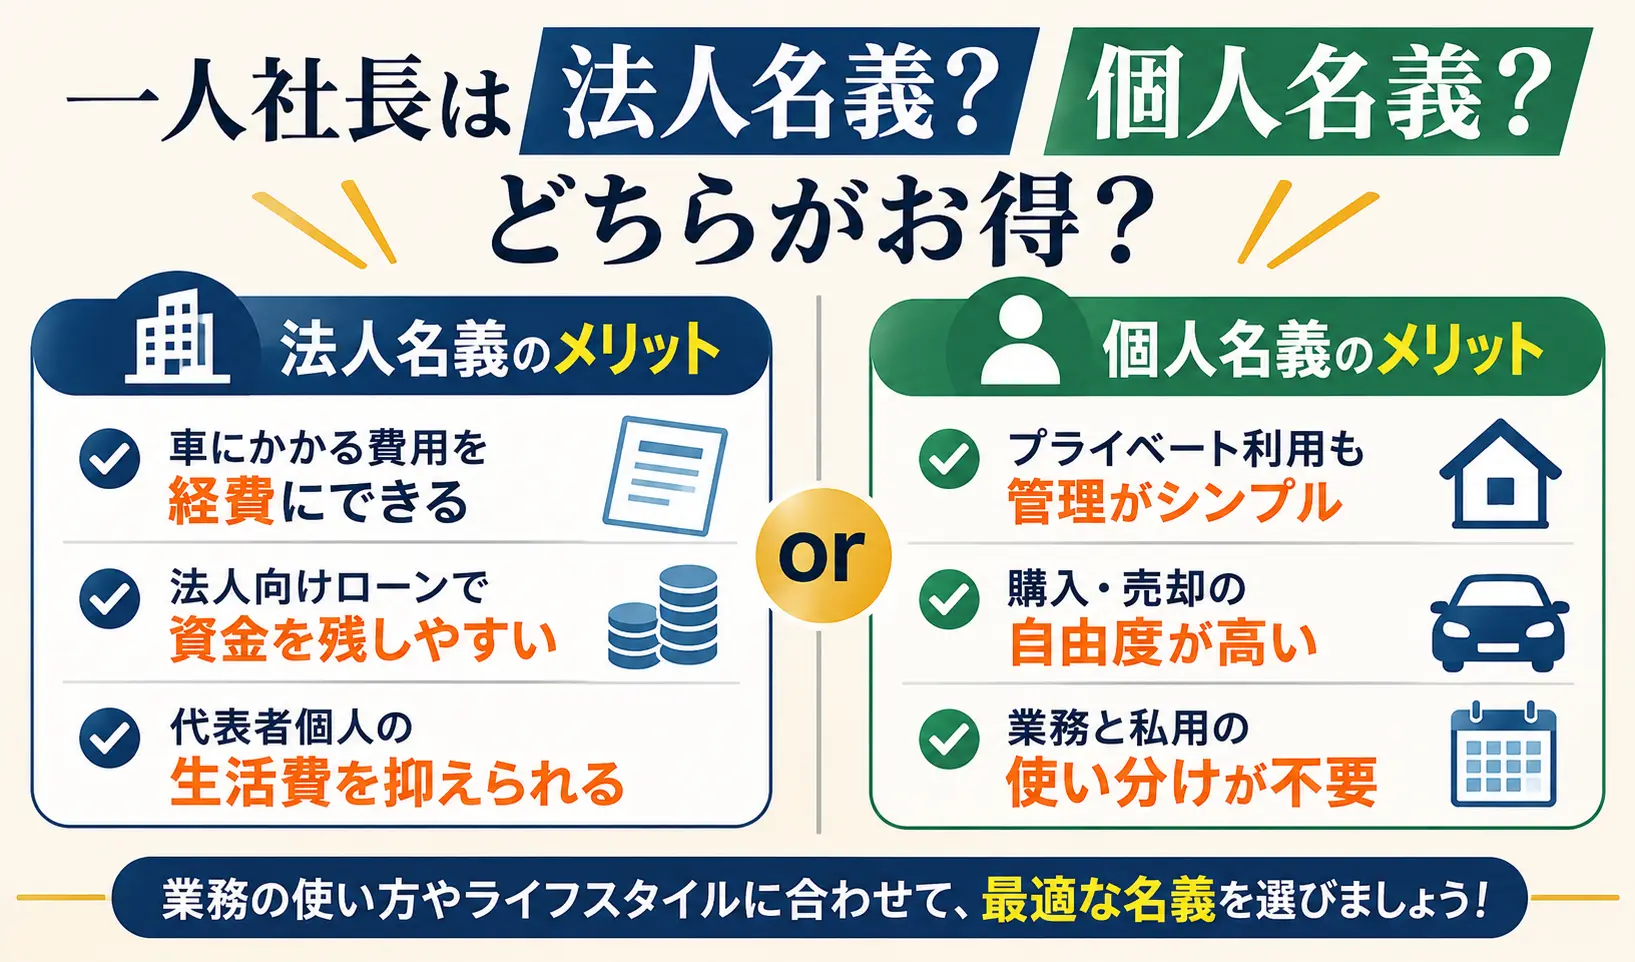
法人名義と個人名義のどちらがお得かは、車の使い方によって異なります。業務での利用が中心なら、車にかかる費用を経費にできる法人名義が向いています。一方、プライベートでの利用が中心なら、使用方法や費用の管理がしやすい個人名義が適しています。
業務とプライベートの両方で使用する場合は、経費面だけでなく、個人利用分の按分や管理の手間も考えて選ぶことが大切です。
2-1.法人名義のメリット
車を法人名義で購入するメリットは、事業で使用する車にかかる費用を法人の経費として計上できることです。マイクロ法人が購入した車は固定資産として扱い、耐用年数に応じて減価償却を行うことで、減価償却費を経費にできます。
また、法人名義であれば法人向けローンを利用して車を購入することも可能です。法人向けローンは個人向けローンとは審査基準が異なり、法人の信用力や支払能力などをもとに審査されます。購入代金を一括で支払わずに済むため、まとまった事業資金を手元に残しやすいこともメリットです。
さらに、車の購入費用や維持費を法人が負担することで、代表者個人が家計から支払う費用を抑えられます。その分、代表者個人の可処分所得を確保しやすくなるでしょう。
ただし、法人名義にすればすべての費用を無条件で経費にできるわけではありません。社用車を個人でも利用する場合は、業務用と私用で車を分けると管理しやすくなります。1台を兼用する場合は、業務利用と個人利用を区別できるようにしておく必要があります。
2-2.個人名義のメリット
車を個人名義にするメリットは、プライベートでの利用を前提にしやすく、使い方の管理がシンプルになることです。業務と私用の両方で使う場合でも、法人名義の車のように個人利用分を意識して管理する必要は基本的にありません。
また、購入や売却の自由度が高いこともメリットです。買い替えや売却のタイミングを個人の判断で決めやすく、法人の資産として管理する必要もありません。
そのため、プライベートで使う機会が多い場合や、業務と私用の区別がつきにくい使い方をする場合は、個人名義のほうが管理しやすいケースがあります。
なお、個人名義の車を業務で使用した場合でも、その費用を法人の経費にできないわけではありません。業務で使用した際のガソリン代や駐車場代を実費で精算する方法や、旅費規程を定めて走行距離に応じた金額を支払う方法、法人と個人で車両の借上げ契約を結ぶ方法などがあります。いずれの場合も、業務で使用した日時や走行距離などの記録を残しておくことが大切です。また、業務で使用する場合は、自動車保険の使用目的が業務使用に対応しているかも確認しておきましょう。
3.法人名義の車で経費にできる費用
マイクロ法人が法人名義で車を購入した場合、車両の購入費用や事業で使用するためにかかる維持費を経費として計上できます。ただし、車両の購入費用と日常的な維持費では、経費にする方法が異なります。
車は固定資産として扱われるため、購入費用を一度にすべて経費にするのではなく、法定耐用年数に応じて減価償却を行います。減価償却とは、固定資産の購入費用を一定の期間に分けて経費として計上していく方法です。
新品の車の場合、法定耐用年数は普通自動車が6年、軽自動車が4年、貨物自動車(ダンプ式以外)が5年です。減価償却には定額法と定率法があり、法人の場合は届け出をしなければ車両には定率法が適用されます。適用する方法に応じて、各年の減価償却費を計上します。
また、車両の購入費用だけでなく、事業で車を使用するためにかかる以下のような費用も経費として計上できます。
- 車検費用
- ガソリン代
- 駐車場代
- 自賠責保険料
- 任意保険料
- 自動車に関する税金など
このように、法人名義の車では購入後に継続して発生するさまざまな費用も経費の対象になります。ただし、社用車を個人利用する場合は、すべてを法人の経費にするのではなく、業務利用分と私用分を区別して処理する必要があります。
4.法人名義の車を個人利用する場合は按分が必要
法人名義の車をプライベートでも使用する場合は、業務利用分と個人利用分を分けて処理する必要があります。法人名義の車を個人が使用すること自体は法律上禁止されていませんが、法人の資産である以上、私用分までそのまま法人の経費にすることはできません。
社用車を業務と私用の両方で使う場合は、使用状況に応じて按分し、業務利用分だけを経費として計上します。按分とは、事業とプライベートの両方で使用する費用について、使用割合に応じて経費にできる金額を分けることです。車関連の費用では、走行距離や使用日数を基準にして按分する方法が一般的です。
たとえば、1か月の走行距離が500kmで、そのうち業務で使用した距離が100kmだった場合、業務利用の割合は5分の1です。ガソリン代が5,000円であれば、そのうち1,000円を業務利用分として経費に計上します。
業務利用と個人利用の区別をせず、車にかかる費用をすべて法人の経費として処理すると、税務調査で経費計上を否認される可能性があります。その結果、修正申告や追徴課税が必要になることもあります。また、実際には個人利用しているにもかかわらず、すべて業務利用として処理していた場合は、状況によっては重加算税の対象となる可能性もあるため注意が必要です。
さらに、法人と個人の使用区分が曖昧なままだと、私用分が役員への給与(経済的利益の供与)とみなされるリスクもあります。業務だけで使用するのが難しい場合は、どのように使ったのかを分かるようにしておくことが重要です。
企業によっては、車両管理規程などを整備し、社用車の個人利用についてルールを定めている場合もあります。こうした場合でも、業務利用と個人利用を区別し、定めたルールに沿って適切に管理する必要があります。
5.法人名義の車を個人利用する際の注意点
法人名義の車をプライベートでも使用する場合は、業務利用と個人利用の区別が曖昧にならないように管理することが大切です。特にマイクロ法人では、代表者自身が社用車を業務と私用の両方で使うことも考えられるため、それぞれの使用状況を把握できるようにしておく必要があります。
ここでは、法人名義の車を適切に管理するために、個人利用する際に押さえておきたい注意点を紹介します。
5-1.業務と個人の利用状況を記録する
法人名義の車を個人利用する場合は、業務とプライベートでどの程度使用したのかを確認できるように記録を残しておくことが大切です。走行日や走行距離、目的地、使用目的などを運行記録簿に記載しておけば、業務利用と個人利用を区別しやすくなります。
また、業務で訪問した企業名や商談内容などの記録と、車の運行記録をあわせて管理する方法もあります。請求書や契約書など、業務の内容を確認できる資料と移動履歴を照合できる状態にしておけば、車を業務で使用したことを示しやすくなります。
日々の記録が負担になる場合は、GPSやドライブレコーダーなどを活用して運行履歴を管理する方法もあります。業務利用の割合を適切に把握するためにも、後から利用状況を確認できる形で継続的に記録しておくことが重要です。
5-2.個人利用分の費用は個人で負担する
法人名義の車をプライベートでも使用する場合は、個人利用分の費用を法人と分けて負担することが大切です。私用分まで法人が負担すると、経費処理が曖昧になりやすくなります。
たとえば、燃料費やメンテナンス費、保険料などについて、個人利用の割合に応じた金額を個人で負担する方法があります。法人が役員や従業員に車両を貸与する場合は、利用状況に応じて使用料を設定し、法人と個人の負担を区別して処理します。
どの費用を法人が負担し、どこからを個人負担とするのかを明確にしておけば、社用車を個人利用する場合でも経費を整理しやすくなります。
5-3.社用車の利用ルールを明確にする
法人名義の車を個人でも使用する場合は、法人と利用者の間で社用車の利用ルールを明確にしておくことが大切です。役員や従業員が利用する場合は、使用契約を締結しておくと、業務利用と個人利用の区別を整理しやすくなります。
契約書には、車の使用目的や利用できる範囲、個人が負担する費用、管理責任などを記載します。誰がどのような条件で車を使用できるのかを明確にしておけば、法人と個人の負担や責任が曖昧になるのを防げます。
また、利用できる時間帯や範囲をあらかじめ決めておくことで、業務での使用とプライベートでの使用を区別しやすくなります。社用車を個人利用する場合は、使い方をその都度判断するのではなく、一定のルールに沿って管理することが重要です。
6.まとめ
マイクロ法人で車を使用する場合、業務利用が中心であれば、法人名義にすることで車両の減価償却費やガソリン代、駐車場代、保険料などを経費として計上できます。一方、プライベートでの利用が中心の場合は、個人名義のほうが管理しやすいでしょう。
法人名義の車を業務とプライベートで兼用することもできますが、個人利用分まで法人の経費として処理することはできません。走行距離や使用日数などをもとに按分するとともに、運行記録や利用ルールを整備し、業務利用と個人利用を明確に区別することが大切です。
車の購入費用や維持費の負担を抑えながら法人で車を利用したい場合は、カーリースも選択肢の一つです。ニコノリでは、法人向けのカーリースサービスを提供しており、社用車の導入にも利用できます。
車両の購入だけでなく、毎月定額で利用できるカーリースも比較しながら、自社の車の使い方や費用に合った方法を検討してみてください。
>>法人名義(黒ナンバー)での契約はできますか? >>個人名義から法人名義に変更できますか? >>法人・個人事業主向けカーリースはこちら