

1.カーリースで使用する主な勘定科目
カーリースで使用する勘定科目は、契約の種類や費用の内容によって異なります。主に使用する勘定科目は以下のとおりです。
- リース料・賃借料:毎月支払うリース料金
- 支払利息:リース料金に含まれる利息を処理する際に使用
- 減価償却費:資産として計上したリース車両を減価償却する際に使用
- 保険料:リース料金に含まれない任意保険料
- 車両費:ガソリン代や駐車場代など
カーリースでは契約の種類によって会計処理が異なるため、契約内容に応じて適切な勘定科目を使い分ける必要があります。同じカーリースでも、毎月の料金をそのまま経費として処理する場合と、車両を資産として計上する場合があるためです。
また、リース料金には自動車税や自賠責保険料、車検費用、メンテナンス費用などが含まれている場合があります。含まれる費用は契約内容によって異なるため、仕訳の際には契約内容を確認することが大切です。
1-1.カーリース料金に含まれない費用の勘定科目
カーリース料金に含まれていない費用も、事業に必要なものであれば別の勘定科目を使って経費に計上します。
たとえば、任意保険料はリース料とは分けて「保険料」として処理します。また、ガソリン代や契約者自身で用意する駐車場の料金は「車両費」として仕訳するのが一般的です。このように、車の利用に伴って発生する費用でも、すべてをリース料として処理するわけではありません。
契約によってリース料金に含まれる費用は異なるため、何が月額料金に含まれているのかを確認したうえで、それ以外の費用を分けて処理します。毎月発生する費用をあらかじめ整理しておくと、仕訳する際にも勘定科目を判断しやすくなります。
2.カーリース契約とマイカー購入時の会計処理の違い
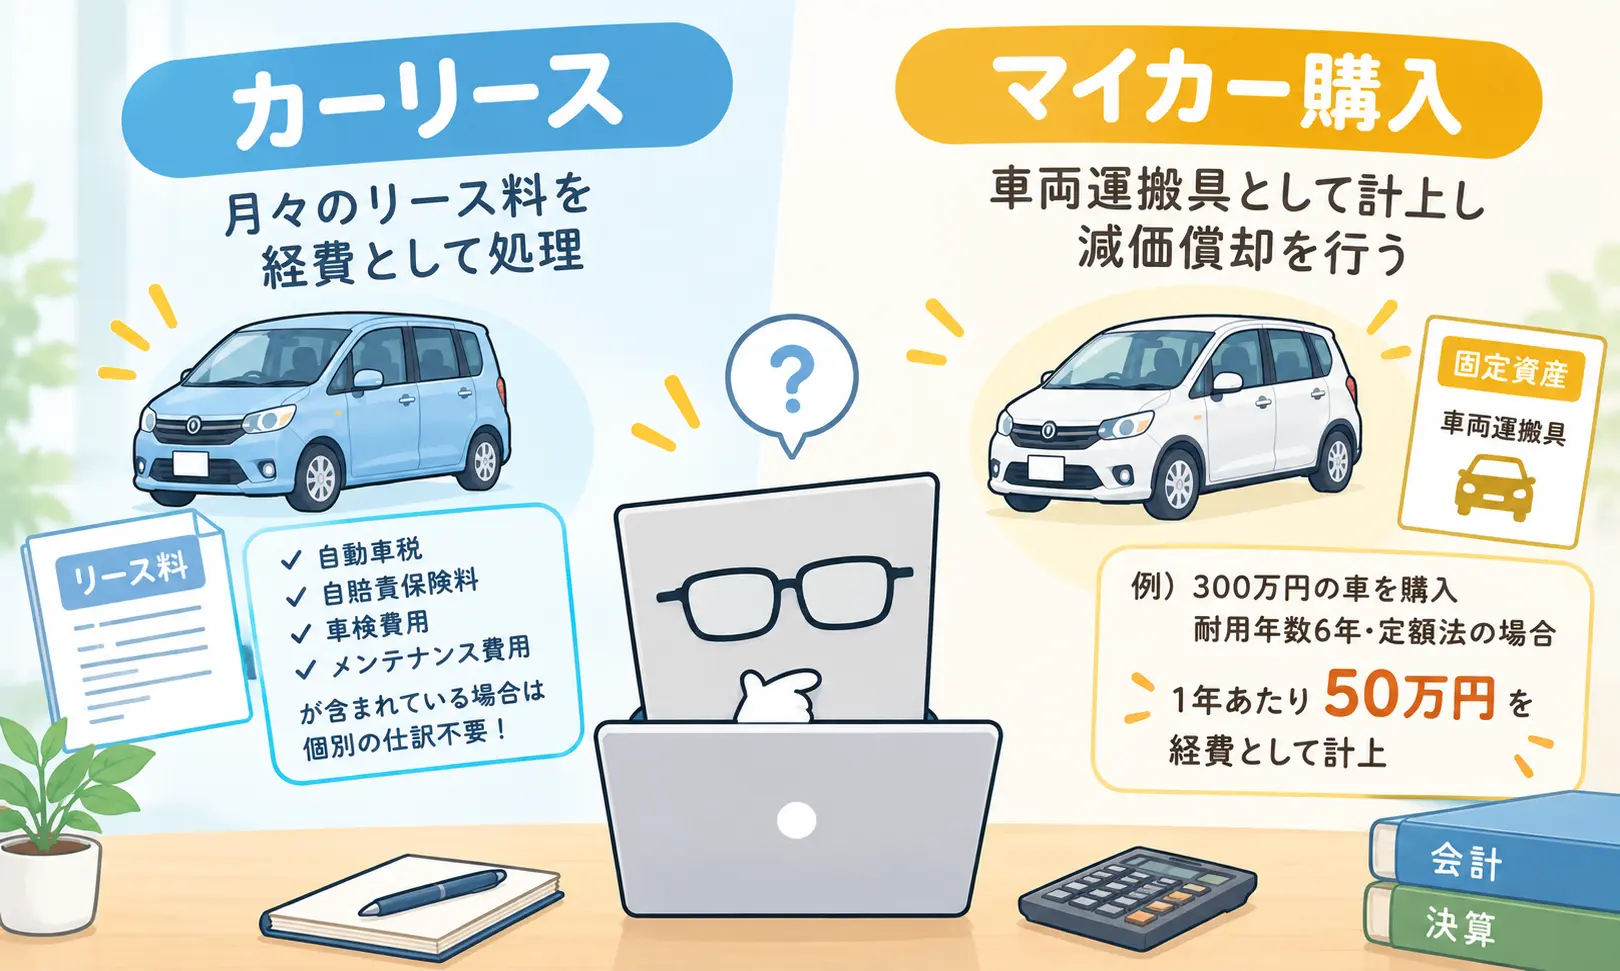
カーリースとマイカー購入では、車の所有者が異なるため、会計処理にも違いがあります。
カーリースの場合、車の所有権は基本的にリース会社にあり、契約内容に応じて月々のリース料金を経費として処理します。リース料金に自動車税や自賠責保険料、車検費用、メンテナンス費用などが含まれていれば、それぞれを個別に仕訳する必要がなく、経費処理の手間を減らせます。車の利用に必要な複数の費用をまとめて処理できる点は、カーリースの会計処理における特徴の一つです。
一方、マイカーを購入した場合は、購入者が車の所有者となるため、「車両運搬具」として固定資産に計上します。購入費用を一度に全額経費にするのではなく、耐用年数に応じて減価償却を行い、複数年に分けて経費として計上します。そのため、購入した年に車両の購入費用がすべて経費になるわけではありません。
たとえば、300万円の事業用普通自動車を購入し、耐用年数6年・定額法で計算した場合、1年あたり50万円を経費として計上します。カーリースと購入では、毎年の経費として計上する金額やタイミングにも違いが生じます。
3.契約形態ごとのカーリースの仕訳方法
カーリースは、契約形態によって仕訳方法が変わります。主な契約形態は「所有権移転ファイナンス・リース取引」「所有権移転外ファイナンス・リース取引」「オペレーティング・リース取引」の3種類です。契約形態ごとに、使用する勘定科目や経費の処理方法を解説します。
3-1.所有権移転ファイナンス・リース取引の仕訳
所有権移転ファイナンス・リース取引では、リース期間が終わると、それまで借りていた車両が契約者の所有物になります。「車がもらえる」タイプのカーリースが代表的です。契約期間中は原則として中途解約ができず、メンテナンスなどにかかる費用は利用者が負担します。
会計上は車両を固定資産として扱い、契約時には資産とそれに対応する負債を計上します。その後のリース料金の支払いは、「リース債務」などの減少として処理する仕組みです。そのため、通常のレンタル費用のように、支払ったリース料金をそのまま費用として処理する方法とは異なります。
さらに、資産として計上した車両は減価償却の対象となるため、決算時には「減価償却費」を経費として計上します。毎月のリース料金をそのまま経費にするのではなく、車両の資産計上と減価償却が必要になる点が特徴です。
3-2.所有権移転外ファイナンス・リース取引の仕訳
所有権移転外ファイナンス・リース取引は、契約期間が終了しても車の所有権が契約者へ移らず、リース会社に残る取引です。カーリースでは一般的な契約方式で、原則として中途解約はできません。
会計処理では、リース開始時に「リース資産」と「リース債務」を計上し、毎月のリース料金を支払う際には「リース債務」の減少として処理します。また、リース資産は減価償却が必要となり、「リース期間定額法」を用いて計算します。なお、中小企業では、所有権移転外ファイナンス・リース取引でも、毎月のリース料金を「賃借料」などとして経費処理する「賃貸借処理」が認められています。
契約満了後も車の所有権はリース会社に残るため、そのまま車を所有することはできません。引き続き利用したい場合は、再リースや買取りなどの方法を選択します。所有権移転外ファイナンス・リース取引では、契約終了後に車の所有権が誰に残るのかが、所有権移転ファイナンス・リース取引との大きな違いです。
3-3.オペレーティング・リース取引の仕訳
オペレーティング・リース取引とは、ファイナンス・リース取引に該当しない契約です。契約終了後も車両の所有権はリース会社に残り、契約満了時には車両を返却します。契約内容によっては中途解約が可能で、契約によってはメンテナンス費用などをリース会社が負担する場合もあります。
会計処理では車両を資産として計上せず、毎月のリース料金を「賃借料」などの勘定科目で経費処理します。リース資産やリース債務を計上する必要がなく、減価償却も行わないため、ファイナンス・リース取引と比べて会計処理がシンプルです。毎月の支払いを経費として処理できるため、資産や負債を計上するファイナンス・リース取引よりも仕訳の流れを把握しやすいでしょう。
カーリースの契約内容によって会計処理は大きく変わるため、オペレーティング・リース取引に該当するかどうかを確認したうえで仕訳することが重要です。
4.カーリースのその他の仕訳事例
カーリースでは、毎月のリース料金を支払う場合だけでなく、中途解約や車両の買取り、頭金の支払いなどによっても仕訳方法が異なります。また、解約時に返金や遅延損害金が発生するケースもあるため、それぞれの状況に応じた会計処理が必要です。
ここでは、カーリースで発生するその他の仕訳事例について紹介します。
4-1.中途解約して車を買い取る場合の仕訳
リースしていた車を契約途中で買い取る場合は、それまでのリース契約とは切り離し、車両を購入したものとして処理します。賃貸借処理をしていた車両であれば、買取りにかかった金額を「車両運搬具」として資産に計上し、支払額は「現金」や「普通預金」などで仕訳します。
また、中途解約に伴って違約金や手数料が発生するケースもあります。この場合は、車両の取得価額に含めるのか、「雑損失」などを用いて別に処理するのかを確認する必要があります。
買取り後の車両は自社の固定資産となるため、それまで支払っていたリース料とは分けて扱います。その後は車両を減価償却し、「減価償却費」として経費に計上します。
4-2.解約時の返金や遅延損害金の仕訳
カーリースを解約する際、契約内容によっては精算が行われ、支払い済みの費用の一部が返金される場合があります。返金が発生した場合は、「未収金」や「雑収入」などの勘定科目を使用して処理するのが一般的です。
一方、リース料の支払いが遅れ、遅延損害金が発生した場合は、「支払利息」「雑損失」「支払手数料」などを使用して仕訳します。
返金や遅延損害金は通常のリース料とは性質が異なるため、同じ勘定科目でまとめず、それぞれの内容に応じて処理することが大切です。また、消費税の扱いも内容によって異なるため、不明な場合は税理士などの専門家に確認しましょう。
4-3.頭金を支払う場合の仕訳
賃貸借処理をしているカーリースで、契約時に頭金を支払った場合は、支払った金額を一度に経費として計上するのではなく、まず「前払費用」として処理します。その後、契約期間に応じて「リース料」などとして分割して費用化していくのが基本です。
たとえば、5年間のリース契約で30万円の頭金を支払った場合は、30万円を「前払費用」として計上し、1年あたり6万円ずつ費用化していきます。契約初年度の利用期間が1年未満の場合は、その期間に応じた金額を計上します。
このように、頭金を支払った場合は、通常の月額リース料とは分けて処理する必要があります。
5.まとめ
カーリースで使用する勘定科目や仕訳方法は、契約の種類によって異なります。毎月のリース料金を経費として処理するケースだけでなく、車両を資産として計上し、減価償却が必要になるケースもあるため、契約内容を確認したうえで適切に処理することが大切です。
また、リース料金に含まれない任意保険料やガソリン代、駐車場代などは、それぞれの費用に応じた勘定科目を使用します。中途解約や車両の買取り、頭金の支払いなどが発生した場合も通常のリース料金とは処理が異なるため、内容に合わせて仕訳しましょう。
法人や個人事業主でカーリースの利用を検討している方には、ニコノリの法人・個人事業主向けカーリースもおすすめです。ニコノリでは、頭金・初期費用0円で契約でき、税金や自賠責保険料、車検、基本的なメンテナンスなどもリース料金に含まれています。車両にかかる費用をまとめやすいため、経費管理の手間を減らしたい場合にも便利です。
国産全メーカー・全車種から選べるほか、専任スタッフに電話やLINE、メールで相談できるため、社用車の導入を検討している方はチェックしてみてください。
>>頭金を入れて月々の支払額を安くすることはできますか? >>途中解約の精算金や違約金は、どのように決まりますか?